НЗП — незавершенное производство
Рассматриваем учет незавершенного производства в Сделке через признание расходов на дату Акта с Заказчиком.
Стандартно в Adesk расходы внутри Сделки признаются по деньгам на дату оплаты или дату начисления.
Однако, существуют ситуации, когда:
- расходы по Сделке уже произошли фактически, но мы не можем их признавать в ОПИУ в настоящее время — необходимо накапливать их в активах Компании через учет НЗП (незавершенного производства);
- расходы при этом формируют общую себестоимость объекта НЗП, который подлежит продаже/передаче в будущем;
- при наступлении событий, когда объект НЗП передается Заказчику в виде готового комплекса товаров/услуг по Акту (реализации), происходит отчуждение актива;
- признание расходов по НЗП по Сделке в ОПиУ происходит в дату его фактической передачи.
В Сделках есть возможность накопления расходов в составе НЗП (незавершенного производства) и последующего списания в дату Акта.
Создание сделки
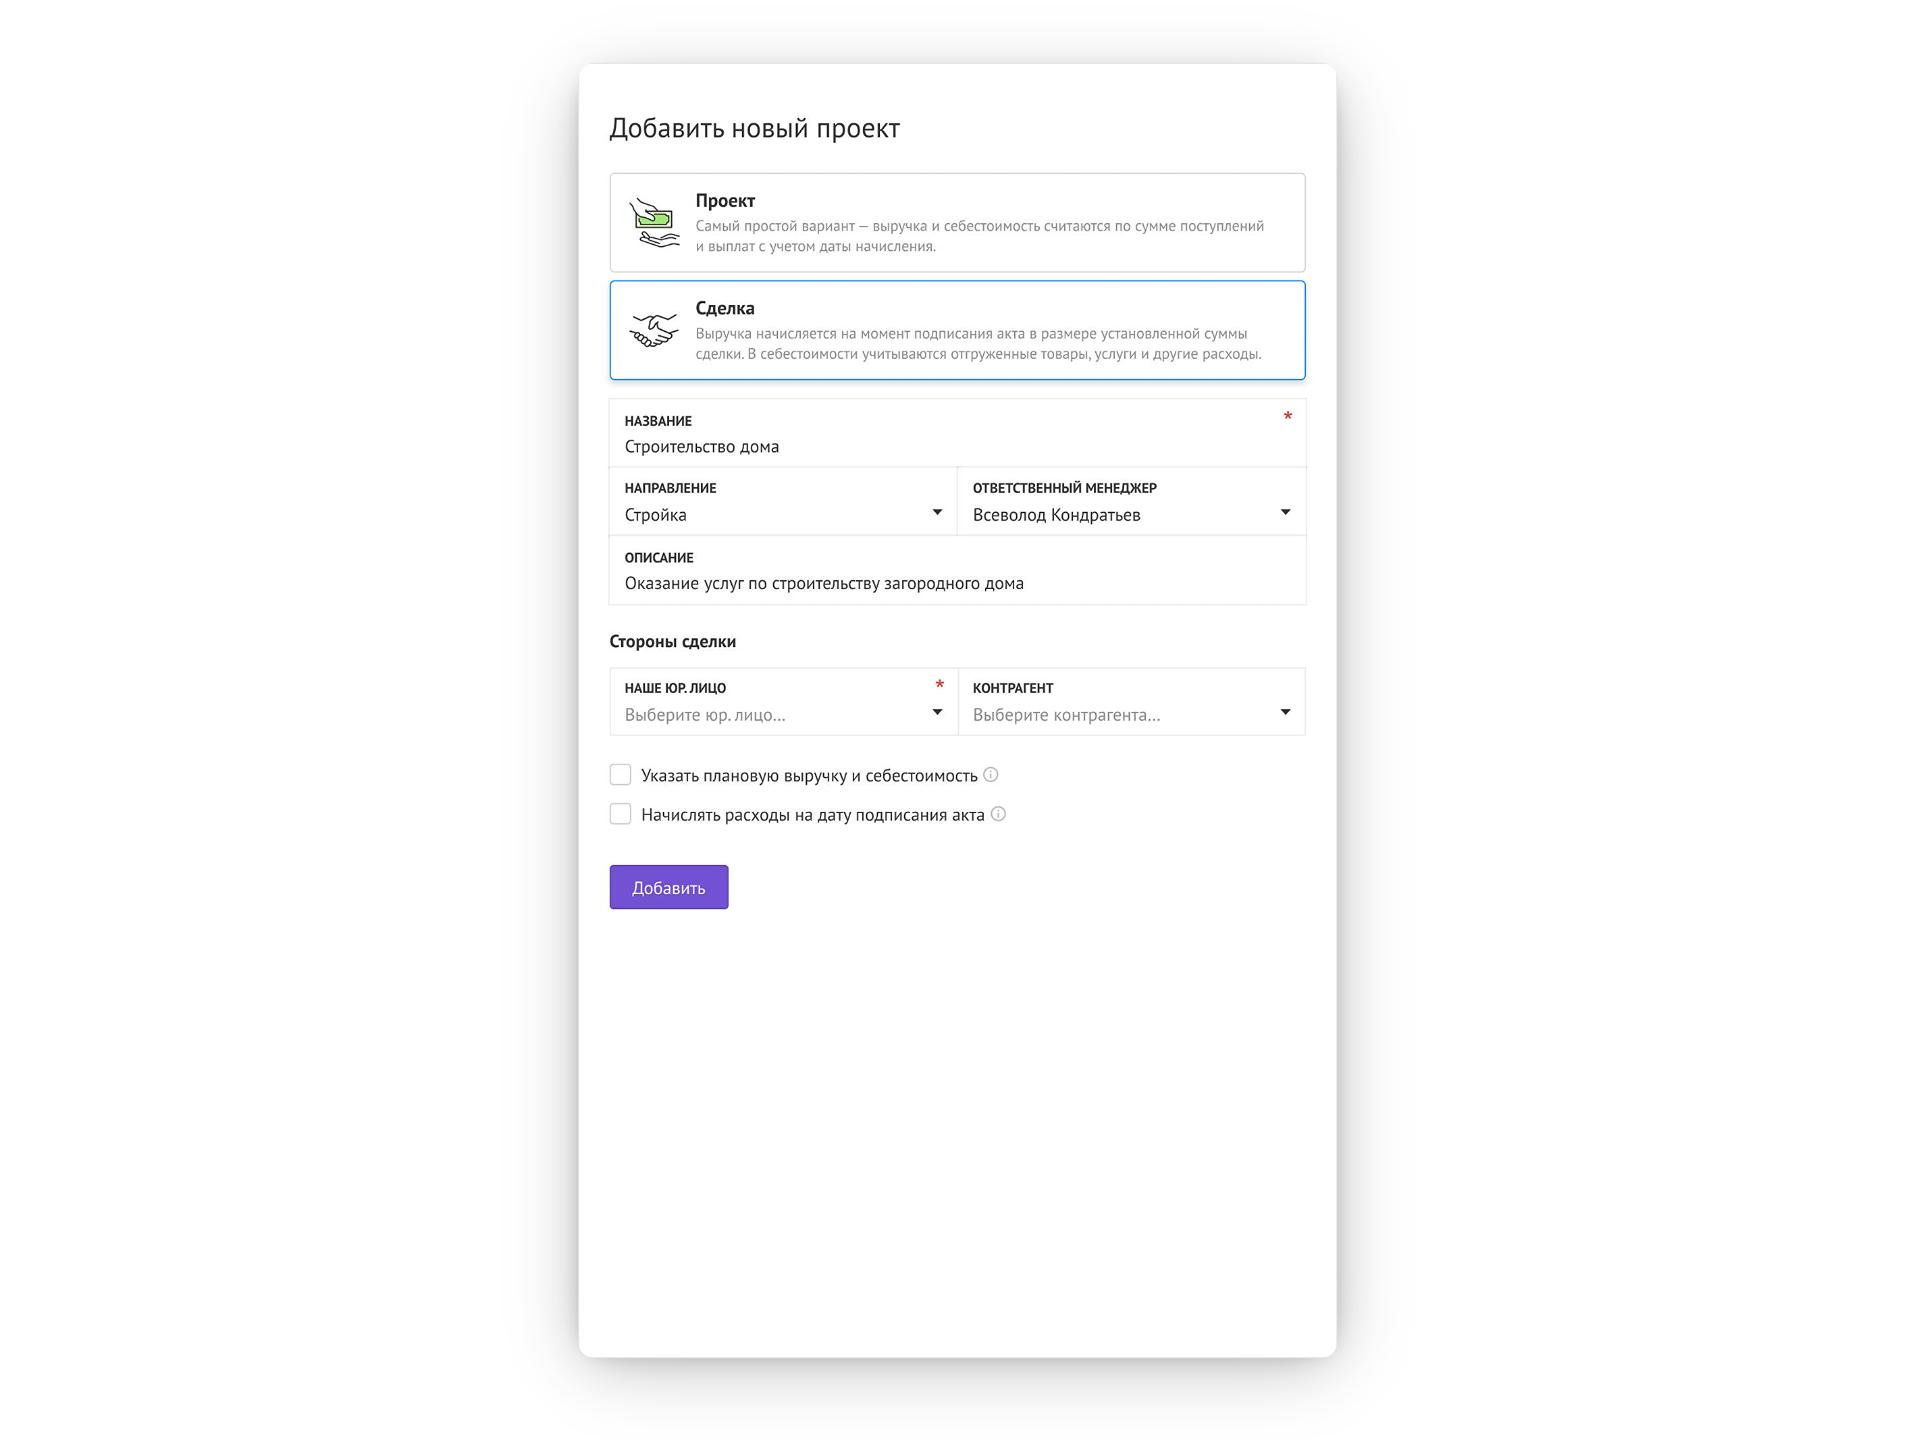
На этапе создания вы определяете основные параметры:
- чек-бокс "как признавать расходы" — появляется выбор "начислять расходы на дату акта"
- при выборе мы начинаем учитывать в сделке НЗП (незавершенное производство) до тех пор, пока не наступит дата акта.
🔍 Рассмотрим последовательность работы с НЗП:
- Если вы включили опцию признания расходов на дату акта, то любые расходы, списания товаров в себестоимость и начисления будут признаны в эту дату:
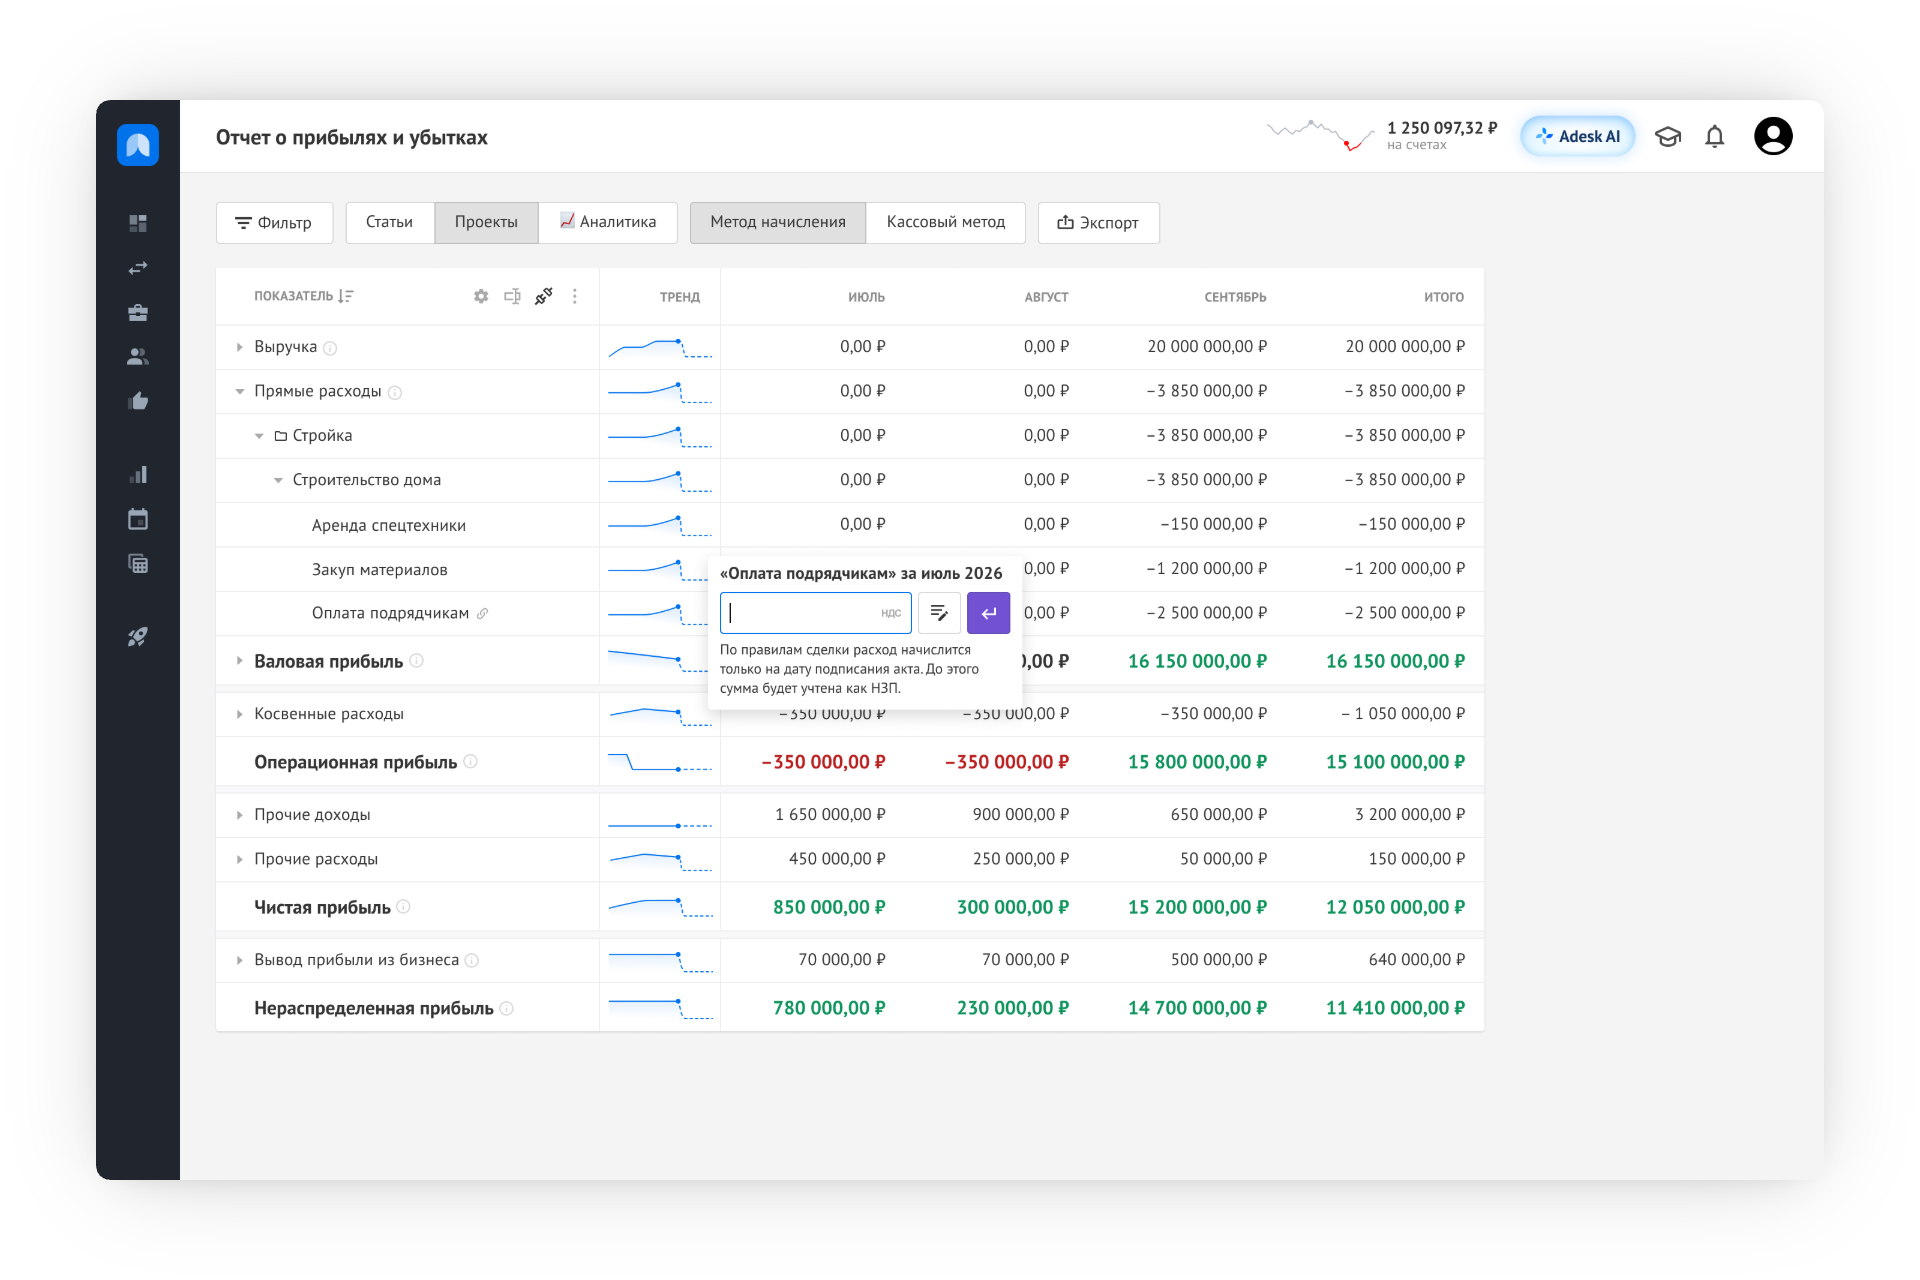
- До наступления подписания акта все расходы будут признаваться НЗП, если услуга по ним была оказана:
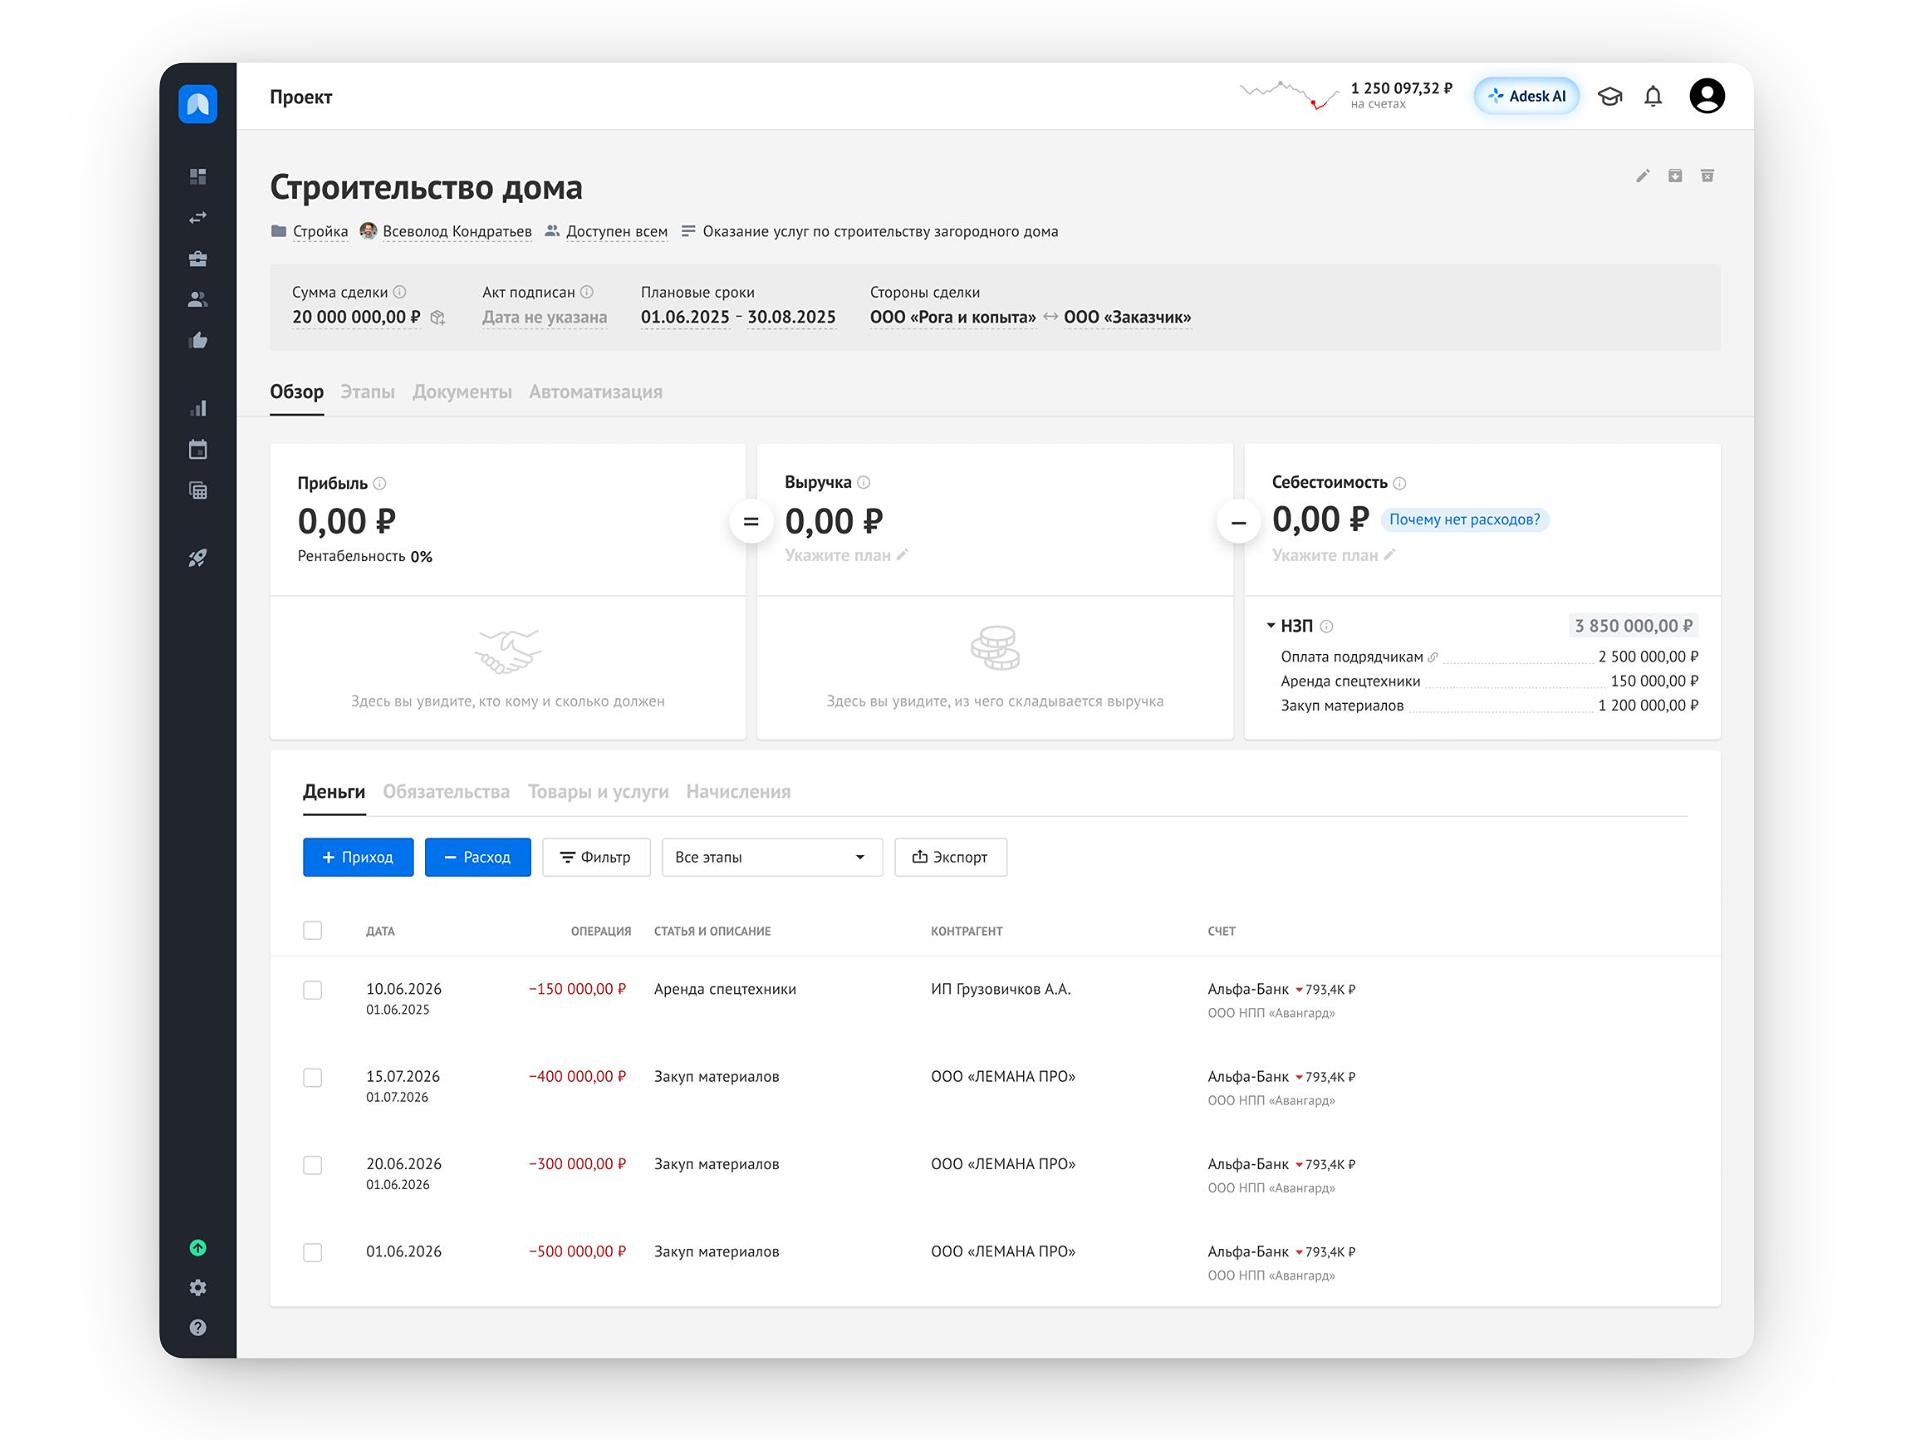
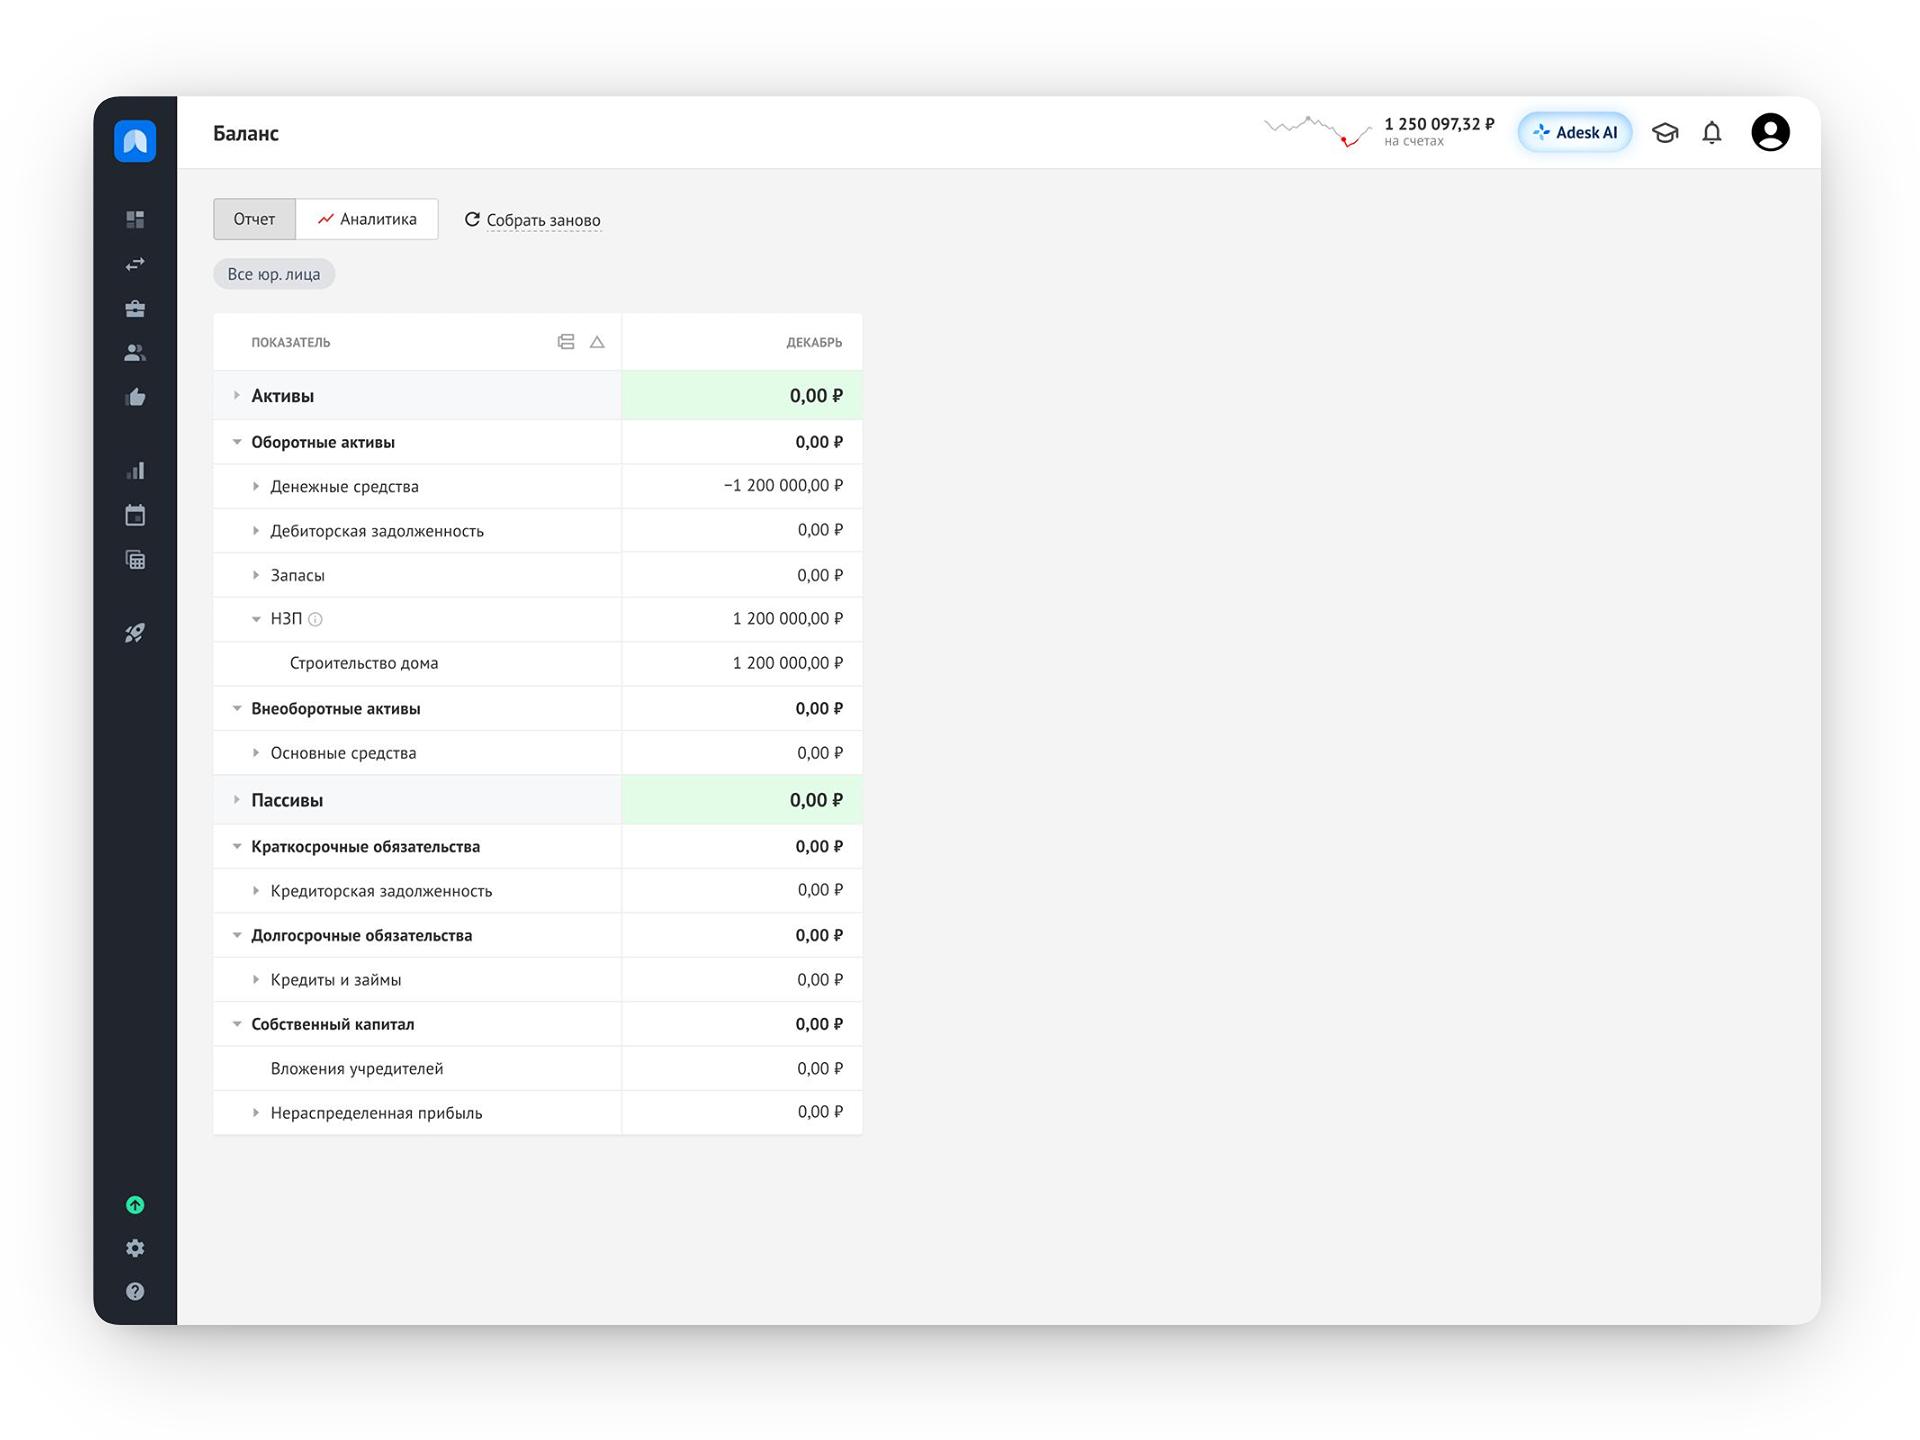
- В балансе вы также увидите НЗП до наступления даты акта, потому что расход ещё не был признан и не повлиял на расчёт прибыли:
Как можем учитывать НЗП при работе с разными инструментами?
Вариант 1. Без даты начисления и учёта в обязательствах:
- в Сделке есть расход на 1 июля в сумме 100 000 руб, дата подписания Акта — 1 августа
- 1 июля в Балансе в Активах определено НЗП в размере понесенных затрат. В самой сделке НЗП отражается в себестоимости , соответственно, в размере 100 000 руб
- 1 августа с Заказчиком подписывается Акт, НЗП превращается в расход. В Балансе НЗП выбывает из Активов. В себестоимости сделки аналогично становится обычным расходом на дату Акта
Вариант 2. Используем "Учитывать в обязательствах"
- в Сделке есть расход на 1 июля, дата акта — 1 августа.
- проставляем "Учитывать в обязательствах" — признаем Дебиторскую задолженность.
- расход не учитываем: в Сделке не появляется ни расход, ни НЗП, но зафиксирована задолженность, пока не будет установлена дата начисления
Вариант 3. Используем Дату начисления — предоплата
- в примере выше устанавливаем дату начисления — 20 июля, когда работы будут исполнены
- 1 июля: зафиксирована дебиторская задолженность с контрагентом
- 20 июля ДЗ переходит в НЗП
- и как в первом варианте, 1 августа НЗП переходит в расход
- если дата акта 1 августа, а начисление на сентябрь, то до 1 августа мы также отражаем дебиторку, но 1 августа (в дату акта), расход признаём автоматически, сразу, как расход. Можно разбить на несколько Этапов (актов)
Вариант 4. Используем Дату начисления — постоплата
- на дату начисления, например, 20 июля, фиксируем Кредиторскую задолженность и НЗП в Балансе
- далее кредиторка и НЗП закрываются отдельно
- НЗП в дату акта преобразуется в расход
- кредиторка закрывается в дату расхода, неважно, до даты акта она или после
Вариант 5. Используем Статьи начисления
- созданные начисления формируют НЗП до наступления даты акта, о чём мы также предупреждаем:
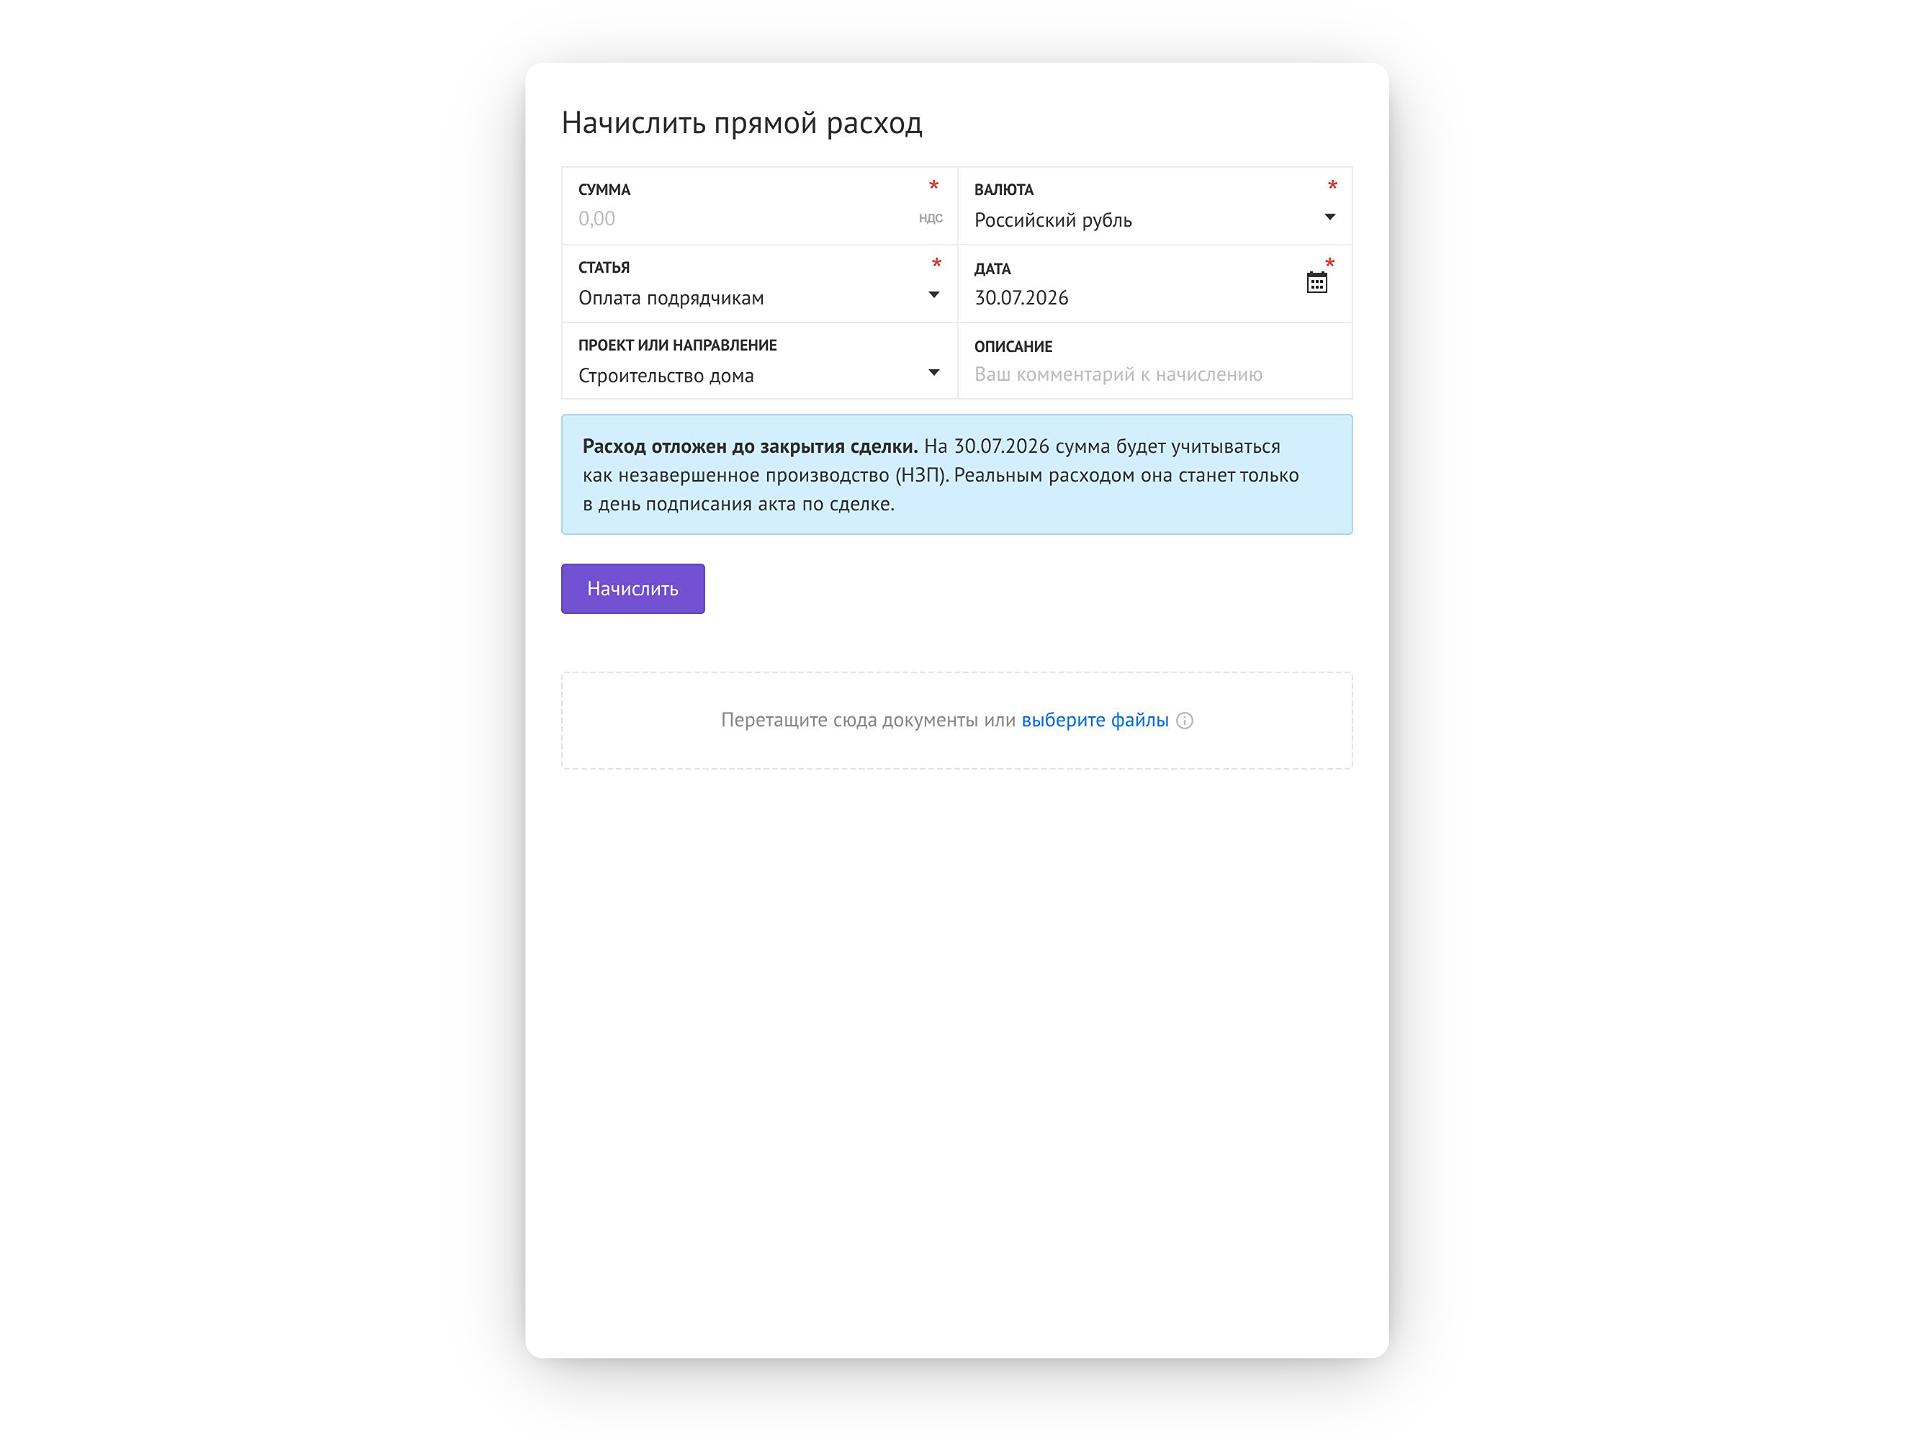
- кредиторская задолженность отдельно погашается деньгами по связанной статье ДДС
Вариант 6. Используем Товары
- на дату списания товара в себестоимость товар-, НЗП+
- а на дату акта НЗП-, ЧП-
- если товар добавлен через корзину, то его списание и признание выручки происходит на дату акта, поэтому в НЗП не участвует
⚠️ Важно:
- если и расход, и дата начисления позже, чем дата акта, то баланс не сойдётся — в таком случае операцию и начисление нужно либо исправить, либо вынести в отдельный этап, входящий в промежуток до даты акта
- если вы начисляете расходы через статьи начисления, то после создания они отразятся на дату акта, как расход, даже если вы их начислили на другое время